
Régua de cobrança omnichannel: do lembrete preventivo à negociação
Como montar uma régua de cobrança que combina SMS, e-mail, WhatsApp e telefone no momento certo, com a mensagem certa e dentro das regras do CDC, da LGPD e das plataformas.
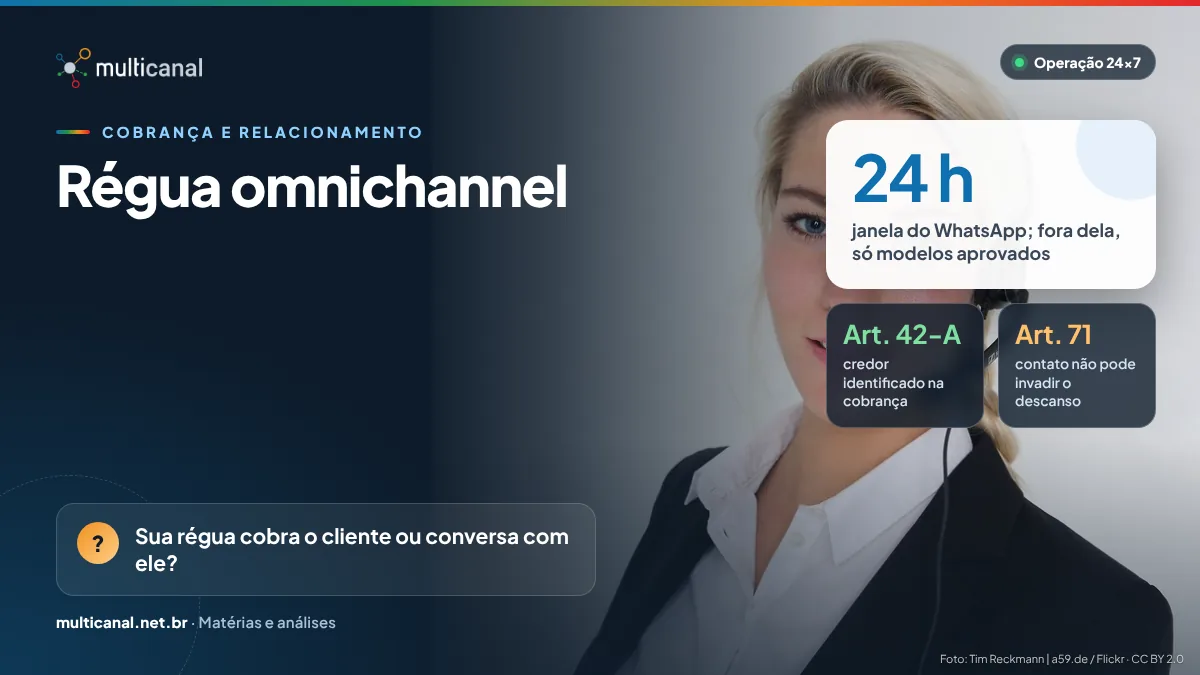
Uma régua de cobrança define quem recebe qual mensagem, por qual canal e em que momento, antes e depois do vencimento. Quando cada canal age por conta própria, o cliente recebe lembretes duplicados, ligações fora de hora e ofertas desencontradas. Integrar a régua é o que transforma tentativas de contato em acordos.
As etapas de uma régua bem desenhada
A lógica é a da intensidade progressiva: começar com mensagens leves e informativas e reservar o contato humano para quando ele agrega mais valor.
- Preventiva (antes do vencimento): lembrete com valor, data e meios de pagamento;
- Vencimento e primeiros dias de atraso: aviso cordial, link de pagamento e canal para dúvidas;
- Atraso intermediário: contato ativo por telefone ou atendimento humano no WhatsApp, com proposta de negociação;
- Atraso avançado: renegociação estruturada, com propostas compatíveis com a capacidade de pagamento;
- Pós-acordo: confirmação por escrito e lembretes das parcelas.
Os prazos de cada etapa dependem do produto, do perfil de risco e do histórico do cliente, e a régua deve ser revisada com base nos resultados por canal e faixa de atraso.
Canais certos, nas regras de cada um
Cada canal tem papel e restrições próprias:
- WhatsApp: fora da janela de 24 horas aberta pela mensagem do cliente, só modelos aprovados pela Meta; a política exige opt-in e respeito aos pedidos de descadastramento;
- Telefone: operações de grande volume devem observar as regras da Anatel contra chamadas abusivas; quem origina mais de 500 mil ligações por mês precisa autenticar as chamadas;
- SMS e e-mail: bons para lembretes e comprovantes, com remetente identificável;
- Atendimento humano: indispensável na negociação, em contestações e em casos de vulnerabilidade.
O CDC exige que os documentos de cobrança tragam nome, endereço e CPF ou CNPJ do fornecedor (art. 42-A) e proíbe procedimentos que interfiram, injustificadamente, no trabalho, no descanso ou no lazer do consumidor (art. 71). Frequência e horários de contato precisam de limites definidos e registrados.
Dados, consentimento e medição
A régua usa dados pessoais o tempo todo. A LGPD exige base legal adequada, como execução de contrato, exercício regular de direitos ou proteção do crédito, uso apenas dos dados necessários e cuidado para não expor a dívida a terceiros.
Para medir, acompanhe por etapa e canal: entrega e leitura, contatos efetivos, promessas de pagamento, acordos cumpridos e reclamações. Uma régua eficiente não é a que mais envia mensagens, e sim a que resolve com menos contatos.
A Meta pausa modelos de mensagem que recebem feedback negativo recorrente ou têm baixa taxa de leitura. Na cobrança, um texto agressivo pode tirar do ar justamente o lembrete que funcionaria.
Referências e legislação
- Lei 8.078/1990 (CDC) · arts. 42, 42-A e 71, cobrança de dívidas — acessar
- Lei 13.709/2018 (LGPD) · bases legais e princípio da necessidade — acessar
- WhatsApp Business Messaging Policy · opt-in, descadastramento e modelos fora da janela — acessar
- Ministério das Comunicações · medidas contra chamadas abusivas em massa e autenticação — acessar
Acreditamos que uma boa régua começa antes do atraso: um lembrete preventivo bem escrito costuma ser mais bem recebido do que a insistência depois do vencimento. O cliente agradece por ser avisado, não perseguido.
— Núcleo de Conteúdo Multicanal · Multicanal Contact CenterComo a Multicanal ajuda: quando contratada, nossa operação de cobrança e negociação integra telefone, WhatsApp e canais digitais em uma régua única, com relatórios operacionais por etapa.
Conhecer a cobrançaContinue lendo
Cobrança ética: o que o Código de Defesa do Consumidor proíbe nos arts. 42 e 71
Constranger, ameaçar ou expor o devedor não é só má prática: pode gerar devolução em dobro e até crime. Veja o que o CDC proíbe e…
Lei do Superendividamento: o que muda na cobrança e na renegociação de dívidas
A Lei 14.181/2021 criou regras de crédito responsável, protegeu o mínimo existencial e abriu a repactuação de dívidas. Veja o impacto na rotina de cobrança.
Retenção e pós-venda: o contact center como centro de receita
Reter clientes e vender no pós-venda exige equilíbrio: ofertas relevantes, sem dificultar o cancelamento. Veja como estruturar a operação dentro das regras.