
Lei do Superendividamento: o que muda na cobrança e na renegociação de dívidas
A Lei 14.181/2021 criou regras de crédito responsável, protegeu o mínimo existencial e abriu a repactuação de dívidas. Veja o impacto na rotina de cobrança.
Em julho de 2021, a Lei 14.181 incluiu no Código de Defesa do Consumidor um capítulo sobre prevenção e tratamento do superendividamento. A lei mudou a forma de ofertar crédito, criou um procedimento de repactuação de dívidas e pôs o mínimo existencial no centro da negociação. Para quem cobra e renegocia, ignorar essas regras é fechar acordos que não se sustentam e podem ser revistos.
O que é superendividamento para a lei
O CDC define superendividamento como a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer seu mínimo existencial (art. 54-A, § 1º). Entram operações de crédito, compras a prazo e serviços de prestação continuada; ficam de fora dívidas contraídas com fraude ou má-fé e as de produtos e serviços de luxo de alto valor.
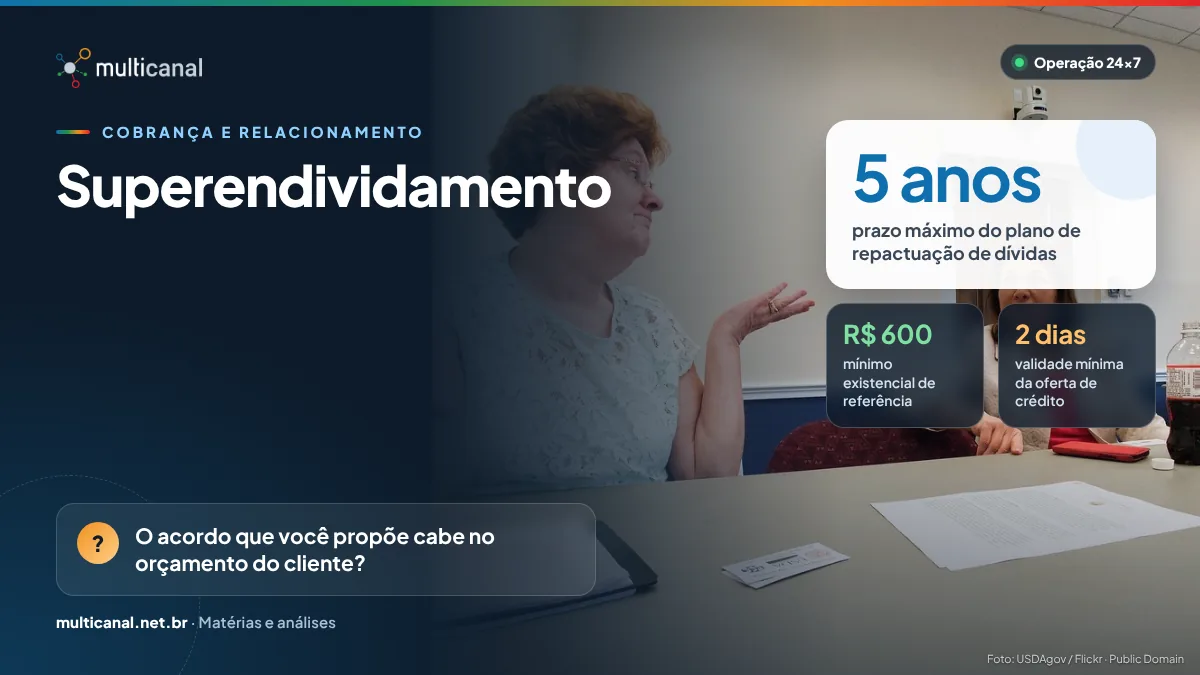
O mínimo existencial é definido em regulamento: o Decreto 11.150/2022, com a redação do Decreto 11.567/2023, fixou o valor de referência em R$ 600 mensais. Em abril de 2026, o Supremo Tribunal Federal determinou que o Conselho Monetário Nacional (CMN) avalie esses parâmetros anualmente e entendeu, por maioria, que as parcelas do crédito consignado não podem comprometer o mínimo existencial.
Práticas vedadas e deveres na oferta de crédito
A renegociação muitas vezes envolve nova oferta de crédito ou parcelamento, e aí valem as vedações do art. 54-C. Entre elas:
- ocultar ou dificultar a compreensão dos ônus e riscos da contratação;
- assediar ou pressionar o consumidor a contratar, sobretudo se idoso, analfabeto, doente ou em vulnerabilidade agravada;
- condicionar o atendimento ou o início das tratativas à desistência de ações judiciais, ao pagamento de honorários advocatícios ou a depósitos judiciais;
- indicar que a operação dispensa consulta a serviços de proteção ao crédito ou avaliação da situação financeira do consumidor.
Na oferta, é preciso informar custo efetivo total, taxa mensal de juros, encargos por atraso, valor das prestações e prazo de validade da oferta, de no mínimo dois dias (art. 54-B).
Repactuação: o que a operação precisa saber
A pedido do consumidor superendividado, o juiz pode instaurar processo de repactuação, com audiência conciliatória envolvendo todos os credores. O consumidor apresenta plano de pagamento com prazo máximo de cinco anos, preservado o mínimo existencial (art. 104-A). Órgãos do Sistema Nacional de Defesa do Consumidor, como os Procons, também podem conduzir a fase conciliatória (art. 104-C).
Para a cobrança, isso significa propostas compatíveis com a capacidade real de pagamento, informações completas e por escrito, registro das negociações e equipes treinadas para reconhecer sinais de superendividamento e orientar o cliente sobre os caminhos disponíveis.
Se um credor faltar sem justificativa à audiência de conciliação, a lei prevê suspensão da exigibilidade do débito, interrupção dos encargos da mora e, quando o valor devido for certo e conhecido pelo consumidor, sujeição compulsória ao plano, com pagamento só depois dos credores presentes (art. 104-A, § 2º).
Referências e legislação
- Lei 14.181/2021 · Lei do Superendividamento — acessar
- Lei 8.078/1990 (CDC) · arts. 54-A a 54-G e 104-A a 104-C — acessar
- Decreto 11.567/2023 · mínimo existencial de R$ 600 — acessar
- STF, ADPFs 1005, 1006 e 1097 · revisão anual do mínimo existencial (abril de 2026) — acessar
Um acordo que o cliente não consegue pagar não é recuperação de crédito, é adiamento do problema. Orientamos as equipes a perguntar antes de propor e a registrar a capacidade de pagamento informada: é isso que dá sustentação ao acordo.
— Núcleo de Conteúdo Multicanal · Multicanal Contact CenterComo a Multicanal ajuda: quando contratada, nossa operação de cobrança e negociação trabalha com roteiros aderentes ao CDC, registro das tratativas e equipes treinadas em crédito responsável.
Conhecer a cobrançaContinue lendo
Cobrança ética: o que o Código de Defesa do Consumidor proíbe nos arts. 42 e 71
Constranger, ameaçar ou expor o devedor não é só má prática: pode gerar devolução em dobro e até crime. Veja o que o CDC proíbe e…
Régua de cobrança omnichannel: do lembrete preventivo à negociação
Como montar uma régua de cobrança que combina SMS, e-mail, WhatsApp e telefone no momento certo, com a mensagem certa e dentro das regras do CDC,…
Retenção e pós-venda: o contact center como centro de receita
Reter clientes e vender no pós-venda exige equilíbrio: ofertas relevantes, sem dificultar o cancelamento. Veja como estruturar a operação dentro das regras.