
Ley de Sobreendeudamiento de Brasil: qué cambia en la cobranza y la renegociación
La Ley 14.181/2021 creó reglas de crédito responsable, protegió el mínimo existencial y abrió la reestructuración de deudas. Vea el impacto en la cobranza.
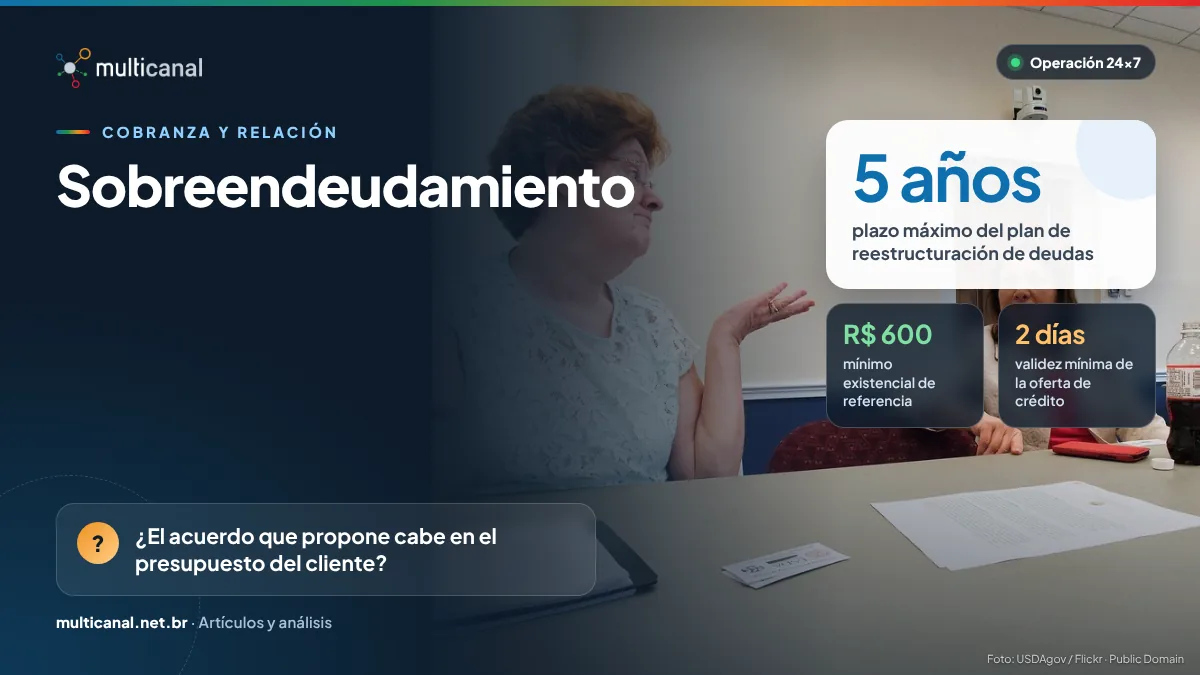
En julio de 2021, la Ley 14.181 (Lei 14.181/2021) incorporó al Código de Defensa del Consumidor de Brasil (CDC) un capítulo sobre prevención y tratamiento del sobreendeudamiento. La ley cambió la forma de ofrecer crédito, creó un procedimiento de reestructuración de deudas y puso el mínimo existencial en el centro de la negociación. Para quien cobra y renegocia, ignorar estas reglas es cerrar acuerdos que no se sostienen y pueden ser revisados.
Qué es el sobreendeudamiento para la ley
El CDC define el sobreendeudamiento como la imposibilidad manifiesta del consumidor persona natural, de buena fe, de pagar la totalidad de sus deudas de consumo, exigibles y por vencer, sin comprometer su mínimo existencial (art. 54-A, § 1). Incluye operaciones de crédito, compras a plazo y servicios de prestación continua; excluye las deudas contraídas con fraude o mala fe y las de productos y servicios de lujo de alto valor.
El mínimo existencial se define por reglamento: el Decreto 11.150/2022, con la redacción del Decreto 11.567/2023, fijó el valor de referencia en R$ 600 mensuales. En abril de 2026, el Supremo Tribunal Federal (STF) determinó que el Consejo Monetario Nacional (CMN) evalúe esos parámetros cada año y entendió, por mayoría, que las cuotas del crédito con descuento en nómina no pueden comprometer el mínimo existencial.
Prácticas prohibidas y deberes en la oferta de crédito
La renegociación muchas veces implica una nueva oferta de crédito o un plan de cuotas, y allí rigen las prohibiciones del art. 54-C. Entre ellas:
- ocultar o dificultar la comprensión de las cargas y riesgos de la contratación;
- acosar o presionar al consumidor para contratar, sobre todo si es adulto mayor, analfabeto, enfermo o está en situación de vulnerabilidad agravada;
- condicionar la atención o el inicio de las tratativas al desistimiento de acciones judiciales, al pago de honorarios de abogados o a depósitos judiciales;
- indicar que la operación no requiere consulta a burós de crédito ni evaluación de la situación financiera del consumidor.
En la oferta, se debe informar el costo efectivo total, la tasa mensual de interés, los cargos por atraso, el valor de las cuotas y el plazo de validez de la oferta, de al menos dos días (art. 54-B).
Reestructuración: lo que la operación necesita saber
A pedido del consumidor sobreendeudado, el juez puede abrir un proceso de reestructuración, con una audiencia de conciliación que involucra a todos los acreedores. El consumidor presenta un plan de pago con un plazo máximo de cinco años, preservando el mínimo existencial (art. 104-A). Los órganos del Sistema Nacional de Defensa del Consumidor, como los Procon estatales, también pueden conducir la fase de conciliación (art. 104-C).
Para la cobranza, esto significa propuestas compatibles con la capacidad real de pago, información completa y por escrito, registro de las negociaciones y equipos capacitados para reconocer señales de sobreendeudamiento y orientar al cliente sobre los caminos disponibles.
Si un acreedor falta sin justificación a la audiencia de conciliación, la ley prevé la suspensión de la exigibilidad de la deuda, la interrupción de los cargos por mora y, cuando el monto adeudado es cierto y conocido por el consumidor, la sujeción obligatoria al plan, con pago solo después de los acreedores presentes (art. 104-A, § 2).
Referencias y legislación
- Lei 14.181/2021 · Ley de Sobreendeudamiento de Brasil — acceder
- Lei 8.078/1990 (CDC) · arts. 54-A a 54-G y 104-A a 104-C — acceder
- Decreto 11.567/2023 · mínimo existencial de R$ 600 — acceder
- STF, ADPF 1005, 1006 y 1097 · revisión anual del mínimo existencial (abril de 2026) — acceder
Un acuerdo que el cliente no puede pagar no es recuperación de crédito, es posponer el problema. Orientamos a los equipos a preguntar antes de proponer y a registrar la capacidad de pago informada: eso es lo que da sustento al acuerdo.
— Núcleo de Contenido Multicanal · Multicanal Contact CenterCómo ayuda Multicanal: cuando se contrata, nuestra operación de cobranza y negociación trabaja con guiones alineados al CDC, registro de las tratativas y equipos capacitados en crédito responsable.
Conocer la cobranzaSiga leyendo
Cobranza ética: lo que prohíbe el Código de Defensa del Consumidor en los arts. 42 y 71
Avergonzar, amenazar o exponer al deudor no es solo una mala práctica: puede generar devolución en doble e incluso delito. Vea lo que prohíbe el CDC…
Secuencia de cobranza omnicanal: del recordatorio preventivo a la negociación
Cómo armar una secuencia de cobranza que combine SMS, correo, WhatsApp y teléfono en el momento justo, con el mensaje adecuado y dentro de las normas…
Retención y posventa: el contact center como centro de ingresos
Retener clientes y vender en la posventa exige equilibrio: ofertas relevantes, sin dificultar la cancelación. Vea cómo estructurar la operación dentro de las reglas.