
Secuencia de cobranza omnicanal: del recordatorio preventivo a la negociación
Cómo armar una secuencia de cobranza que combine SMS, correo, WhatsApp y teléfono en el momento justo, con el mensaje adecuado y dentro de las normas y políticas aplicables.
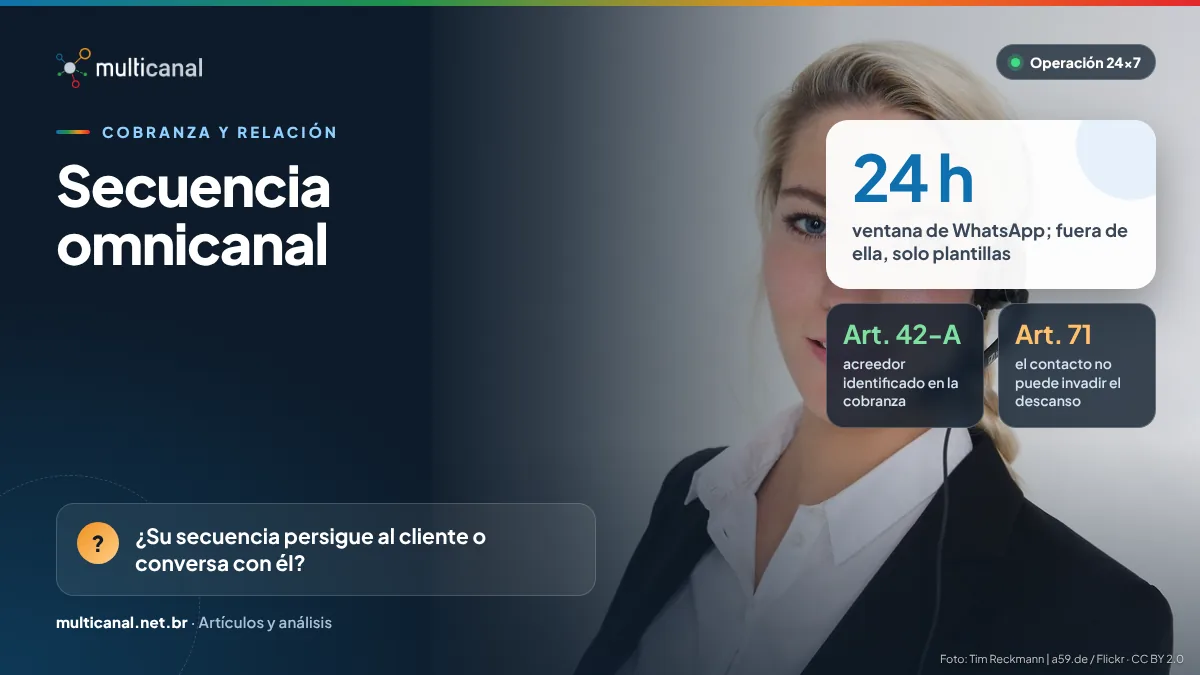
Una secuencia de cobranza define quién recibe qué mensaje, por qué canal y en qué momento, antes y después del vencimiento. Cuando cada canal actúa por su cuenta, el cliente recibe recordatorios duplicados, llamadas a deshoras y ofertas desencontradas. Integrar la secuencia es lo que convierte intentos de contacto en acuerdos.
Las etapas de una secuencia bien diseñada
La lógica es la intensidad progresiva: empezar con mensajes ligeros e informativos y reservar el contacto humano para cuando aporta más valor.
- Preventiva (antes del vencimiento): recordatorio con monto, fecha y medios de pago;
- Vencimiento y primeros días de atraso: aviso cordial, enlace de pago y canal para dudas;
- Atraso intermedio: contacto saliente por teléfono o atención humana en WhatsApp, con propuesta de negociación;
- Atraso avanzado: renegociación estructurada, con propuestas compatibles con la capacidad de pago;
- Posacuerdo: confirmación por escrito y recordatorios de las cuotas.
Los plazos de cada etapa dependen del producto, del perfil de riesgo y del historial del cliente, y la secuencia debe revisarse según los resultados por canal y tramo de atraso.
Canales adecuados, con las reglas de cada uno
Cada canal tiene un papel y restricciones propias:
- WhatsApp: fuera de la ventana de 24 horas abierta por el mensaje del cliente, solo plantillas aprobadas por Meta; la política exige opt-in y respeto a las solicitudes de baja;
- Teléfono: las operaciones de gran volumen deben seguir las reglas de Anatel, el regulador brasileño de telecomunicaciones, contra llamadas abusivas; quien origina más de 500.000 llamadas al mes debe autenticarlas;
- SMS y correo: útiles para recordatorios y comprobantes, con remitente identificable;
- Atención humana: indispensable en la negociación, en impugnaciones y en casos de vulnerabilidad.
El Código de Defensa del Consumidor de Brasil (CDC) exige que los documentos de cobranza indiquen el nombre, la dirección y el CPF o CNPJ del proveedor (art. 42-A) y prohíbe procedimientos que interfieran, injustificadamente, con el trabajo, el descanso o el ocio del consumidor (art. 71). La frecuencia y los horarios de contacto necesitan límites definidos y registrados.
Datos, consentimiento y medición
La secuencia usa datos personales todo el tiempo. La LGPD, la ley brasileña de protección de datos, exige una base legal adecuada, como la ejecución del contrato, el ejercicio regular de derechos o la protección del crédito, el uso solo de los datos necesarios y cuidado para no exponer la deuda a terceros.
Para medir, siga por etapa y canal: entrega y lectura, contactos efectivos, promesas de pago, acuerdos cumplidos y reclamos. Una secuencia eficiente no es la que más mensajes envía, sino la que resuelve con menos contactos.
Meta pausa las plantillas de mensaje que reciben comentarios negativos recurrentes o tienen baja tasa de lectura. En la cobranza, un texto agresivo puede dejar fuera de servicio justamente el recordatorio que funcionaría.
Referencias y legislación
- Lei 8.078/1990 (CDC) · arts. 42, 42-A y 71, cobranza de deudas — acceder
- Lei 13.709/2018 (LGPD) · bases legales y principio de necesidad — acceder
- WhatsApp Business Messaging Policy · opt-in, bajas y plantillas fuera de la ventana — acceder
- Ministerio de Comunicaciones de Brasil · medidas contra llamadas abusivas masivas y autenticación — acceder
Creemos que una buena secuencia empieza antes del atraso: un recordatorio preventivo bien escrito suele ser mejor recibido que la insistencia después del vencimiento. El cliente agradece que le avisen, no que lo persigan.
— Núcleo de Contenido Multicanal · Multicanal Contact CenterCómo ayuda Multicanal: cuando se contrata, nuestra operación de cobranza y negociación integra teléfono, WhatsApp y canales digitales en una secuencia única, con informes operativos por etapa.
Conocer la cobranzaSiga leyendo
Cobranza ética: lo que prohíbe el Código de Defensa del Consumidor en los arts. 42 y 71
Avergonzar, amenazar o exponer al deudor no es solo una mala práctica: puede generar devolución en doble e incluso delito. Vea lo que prohíbe el CDC…
Ley de Sobreendeudamiento de Brasil: qué cambia en la cobranza y la renegociación
La Ley 14.181/2021 creó reglas de crédito responsable, protegió el mínimo existencial y abrió la reestructuración de deudas. Vea el impacto en la cobranza.
Retención y posventa: el contact center como centro de ingresos
Retener clientes y vender en la posventa exige equilibrio: ofertas relevantes, sin dificultar la cancelación. Vea cómo estructurar la operación dentro de las reglas.