
Cobranza ética: lo que prohíbe el Código de Defensa del Consumidor en los arts. 42 y 71
Avergonzar, amenazar o exponer al deudor no es solo una mala práctica: puede generar devolución en doble e incluso delito. Vea lo que prohíbe el CDC de Brasil.
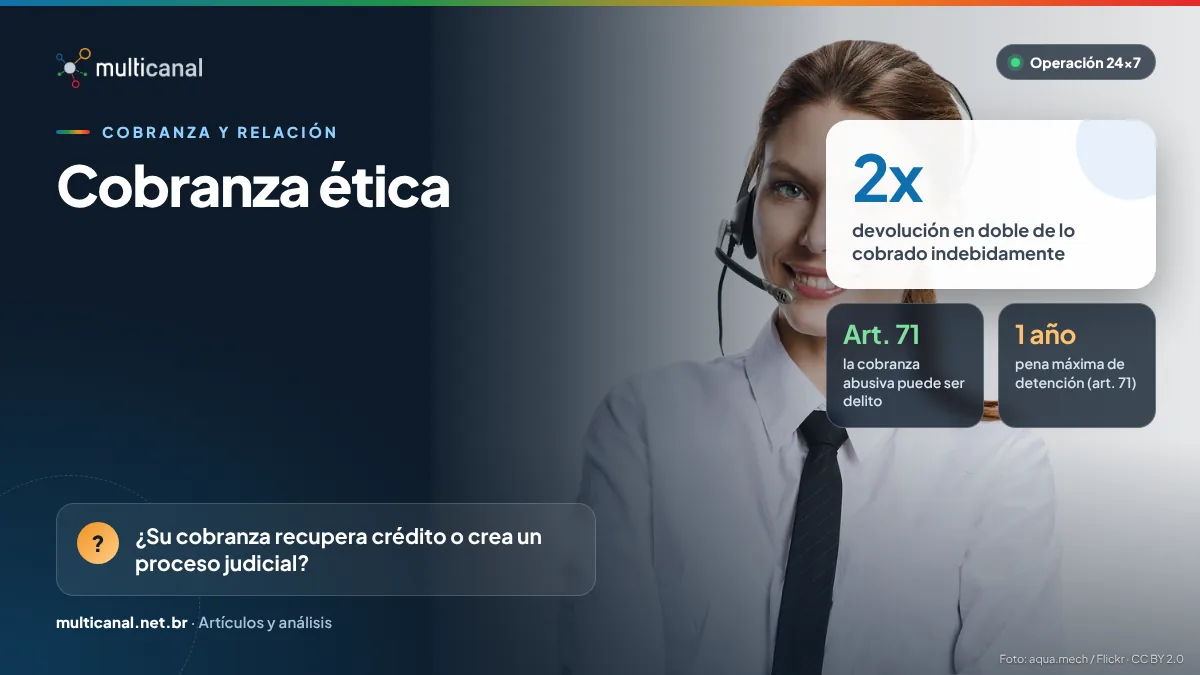
Cobrar es legítimo; avergonzar, no. El Código de Defensa del Consumidor de Brasil (Lei 8.078/1990) traza una línea clara entre recuperar crédito y humillar al deudor, y quien la cruza se expone a indemnizaciones, devolución en doble e incluso a un proceso penal. Para una operación de cobranza, conocer esa línea es tan importante como cumplir metas.
Art. 42: sin ridículo, vergüenza ni amenazas
El art. 42 establece que, en la cobranza de deudas, el consumidor moroso no será expuesto al ridículo ni sometido a ningún tipo de vergüenza o amenaza. Su párrafo único añade una consecuencia financiera directa: quien cobra un monto indebido debe devolver el doble de lo que el consumidor pagó en exceso, con actualización monetaria e intereses legales, salvo error justificable.
El art. 42-A, incluido en 2009, exige que todos los documentos de cobranza presentados al consumidor indiquen el nombre, la dirección y el CPF o CNPJ (registros fiscales brasileños) del proveedor del producto o servicio. El deudor debe saber con claridad quién le cobra y por qué.
Art. 71: cuando la cobranza abusiva se vuelve delito
El art. 71 tipifica como delito utilizar, en la cobranza de deudas, amenazas, coacción, vergüenza física o moral, afirmaciones falsas, incorrectas o engañosas o cualquier otro procedimiento que exponga al consumidor, injustificadamente, al ridículo o interfiera con su trabajo, descanso u ocio. La pena es de tres meses a un año de detención y multa.
En una operación de contact center, eso se traduce en conductas prohibidas muy concretas:
- amenazar con consecuencias que no existen o no se aplicarán, como la cárcel;
- informar montos, cargos o plazos falsos o imprecisos;
- exponer la deuda a compañeros de trabajo, vecinos, familiares o en redes sociales;
- insistir en contactos que interfieran con el trabajo, el descanso o el ocio, como llamadas repetidas o en horarios inadecuados;
- usar un tono intimidatorio, ironía o lenguaje humillante.
Cómo estructurar una cobranza ética y eficaz
Ética y resultados no son opuestos: una negociación que preserva la dignidad del cliente abre espacio a acuerdos que se sostienen. Algunos pilares:
- guiones revisados por el área jurídica, con lenguaje claro y sin amenazas;
- verificación de montos y cargos antes de cada contacto, para evitar cobros indebidos;
- identificación del acreedor en todos los mensajes y documentos;
- una política de frecuencia y horarios de contacto, con registro de cada intento;
- monitoreo de calidad y un canal para que el cliente impugne la deuda;
- tratamiento de datos conforme a la LGPD, la ley brasileña de protección de datos, sin exponer la deuda a terceros.
El CDC fue sancionado el 11 de septiembre de 1990, pero solo entró en vigor en marzo de 1991: el propio texto (art. 118) fijaba un plazo de 180 días después de su publicación para empezar a regir.
Referencias y legislación
- Lei 8.078/1990 (CDC) · arts. 42, 42-A y 71, cobranza de deudas — acceder
- Lei 14.181/2021 · Ley de Sobreendeudamiento, que modificó el CDC — acceder
- Lei 13.709/2018 (LGPD) · Ley General de Protección de Datos Personales de Brasil — acceder
En la cobranza, cada llamada es también una llamada de relación. Capacitamos a los equipos para distinguir firmeza de presión: informar con claridad, ofrecer caminos de negociación y registrarlo todo. Eso protege al cliente, al acreedor y al agente.
— Núcleo de Contenido Multicanal · Multicanal Contact CenterCómo ayuda Multicanal: cuando se contratan, nuestras operaciones de cobranza y negociación siguen guiones revisados, monitoreo de calidad y grabación de llamadas, con foco en acuerdos sostenibles.
Conocer la cobranzaSiga leyendo
Ley de Sobreendeudamiento de Brasil: qué cambia en la cobranza y la renegociación
La Ley 14.181/2021 creó reglas de crédito responsable, protegió el mínimo existencial y abrió la reestructuración de deudas. Vea el impacto en la cobranza.
Secuencia de cobranza omnicanal: del recordatorio preventivo a la negociación
Cómo armar una secuencia de cobranza que combine SMS, correo, WhatsApp y teléfono en el momento justo, con el mensaje adecuado y dentro de las normas…
Retención y posventa: el contact center como centro de ingresos
Retener clientes y vender en la posventa exige equilibrio: ofertas relevantes, sin dificultar la cancelación. Vea cómo estructurar la operación dentro de las reglas.