
LGPD na cobrança: bases legais, contato com terceiros e minimização de dados
Cobrança usa dados pessoais o tempo todo. Veja quais bases legais da LGPD se aplicam, por que não expor a dívida a terceiros e como tratar só o necessário.
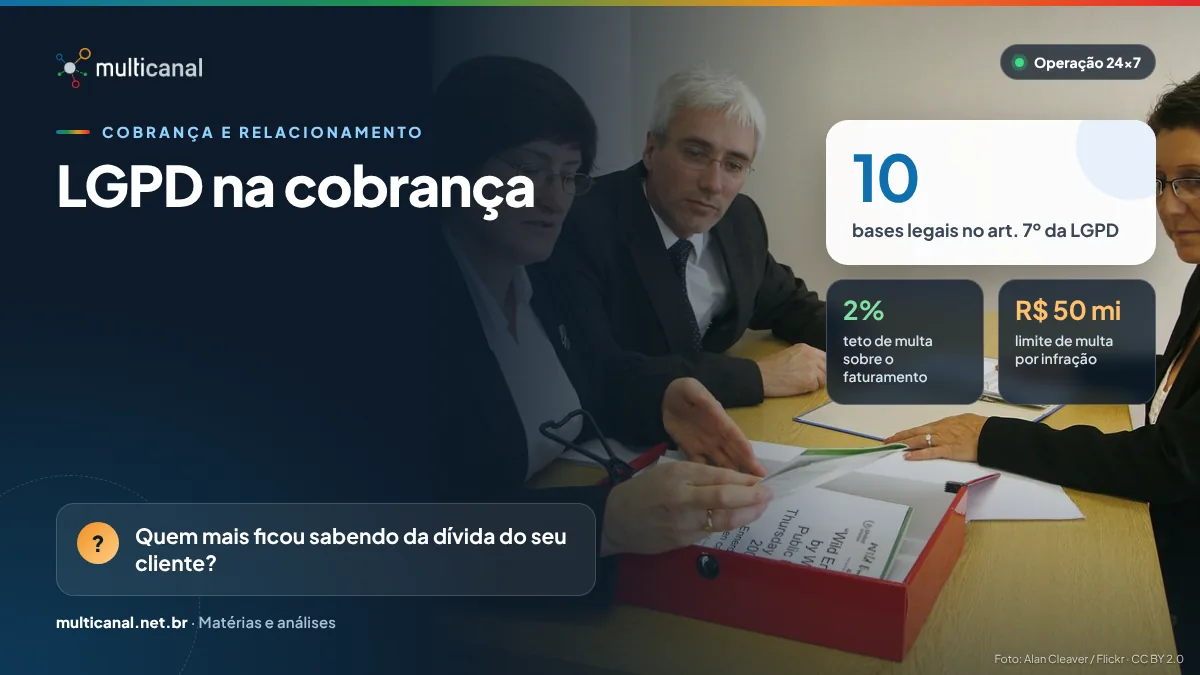
Toda cobrança começa com dados pessoais: nome, CPF, telefone, valor devido, histórico de pagamento. A Lei Geral de Proteção de Dados (Lei 13.709/2018) não impede a cobrança, mas exige que cada dado tenha finalidade, base legal e limite. Em uma operação de alto volume, um erro de tratamento se repete em escala.
Quais bases legais sustentam a cobrança
O art. 7º da LGPD lista dez hipóteses que autorizam o tratamento de dados pessoais. Na cobrança, as mais comuns são:
- execução de contrato (inciso V): cobrar o que foi contratado faz parte da própria relação com o titular;
- exercício regular de direitos em processo judicial, administrativo ou arbitral (inciso VI);
- proteção do crédito (inciso X), nos termos da legislação pertinente, como a que rege os cadastros de crédito;
- legítimo interesse (inciso IX), que exige finalidade concreta, uso só dos dados estritamente necessários e respeito às legítimas expectativas do titular (art. 10). A ANPD publicou em 2024 um guia orientativo sobre essa hipótese, com modelo de teste de balanceamento.
O consentimento raramente é a base adequada para cobrar: ele pode ser revogado a qualquer momento, e a dívida não deixa de existir por isso. O essencial é escolher e documentar a base de cada finalidade e manter registro das operações de tratamento (art. 37).
Contato com terceiros: o ponto mais sensível
Ligar para o trabalho, para parentes ou para referências cadastradas é uma das práticas de maior risco. Além da LGPD, que exige compatibilidade com a finalidade informada e transparência, o CDC proíbe expor o consumidor a ridículo ou constrangimento (art. 42) e tipifica como crime o procedimento que interfira, injustificadamente, no seu trabalho, descanso ou lazer (art. 71). Boas práticas:
- nunca revelar a existência ou o valor da dívida a quem não é o titular;
- usar contatos de terceiros, quando houver base legal, apenas para localizar o titular, sem detalhes do débito;
- confirmar a identidade antes de falar sobre a dívida;
- registrar e respeitar pedidos para não ser contatado em determinado número.
Minimização e segurança na prática
O princípio da necessidade (art. 6º, III) limita o tratamento ao mínimo necessário para a finalidade. Na cobrança, a equipe vê só os dados de que precisa para negociar; bases antigas ou excessivas são eliminadas; dados enviados a parceiros seguem contrato e instruções claras; gravações e registros têm prazo de guarda definido.
Incidentes de segurança que possam gerar risco ou dano relevante devem ser comunicados à Agência Nacional de Proteção de Dados (ANPD) e aos titulares, em três dias úteis pelo regulamento da agência. As multas podem chegar a 2% do faturamento no Brasil, limitadas a R$ 50 milhões por infração (art. 52).
O regulamento europeu de proteção de dados (GDPR) prevê seis bases legais; a LGPD prevê dez, entre elas a proteção do crédito, hipótese sem equivalente direto na lista europeia.
Referências e legislação
- Lei 13.709/2018 (LGPD) · arts. 6º, 7º, 10, 37 e 52 — acessar
- Guia orientativo da ANPD · hipóteses legais: legítimo interesse (2024) — acessar
- Comunicação de incidente de segurança (ANPD) · prazos e procedimento — acessar
- Lei 8.078/1990 (CDC) · arts. 42 e 71, cobrança de dívidas — acessar
Na cobrança, privacidade e eficiência caminham juntas: quanto mais precisa e enxuta a base de dados, menos contatos errados e menos risco. Recomendamos mapear cada fluxo de dados da operação antes da primeira ligação.
— Núcleo de Conteúdo Multicanal · Multicanal Contact CenterComo a Multicanal ajuda: a Multicanal segue os padrões da ISO/IEC 27001 e da ISO/IEC 27701, e nosso encarregado de dados atende pelo e-mail dpo@multicanal.net.br.
Ver LGPD e privacidadeContinue lendo
Cobrança ética: o que o Código de Defesa do Consumidor proíbe nos arts. 42 e 71
Constranger, ameaçar ou expor o devedor não é só má prática: pode gerar devolução em dobro e até crime. Veja o que o CDC proíbe e…
Lei do Superendividamento: o que muda na cobrança e na renegociação de dívidas
A Lei 14.181/2021 criou regras de crédito responsável, protegeu o mínimo existencial e abriu a repactuação de dívidas. Veja o impacto na rotina de cobrança.
Régua de cobrança omnichannel: do lembrete preventivo à negociação
Como montar uma régua de cobrança que combina SMS, e-mail, WhatsApp e telefone no momento certo, com a mensagem certa e dentro das regras do CDC,…