
LGPD en la cobranza: bases legales, contacto con terceros y minimización de datos
La cobranza usa datos personales todo el tiempo. Vea qué bases legales de la LGPD de Brasil se aplican, por qué no exponer la deuda a terceros y cómo tratar solo lo necesario.
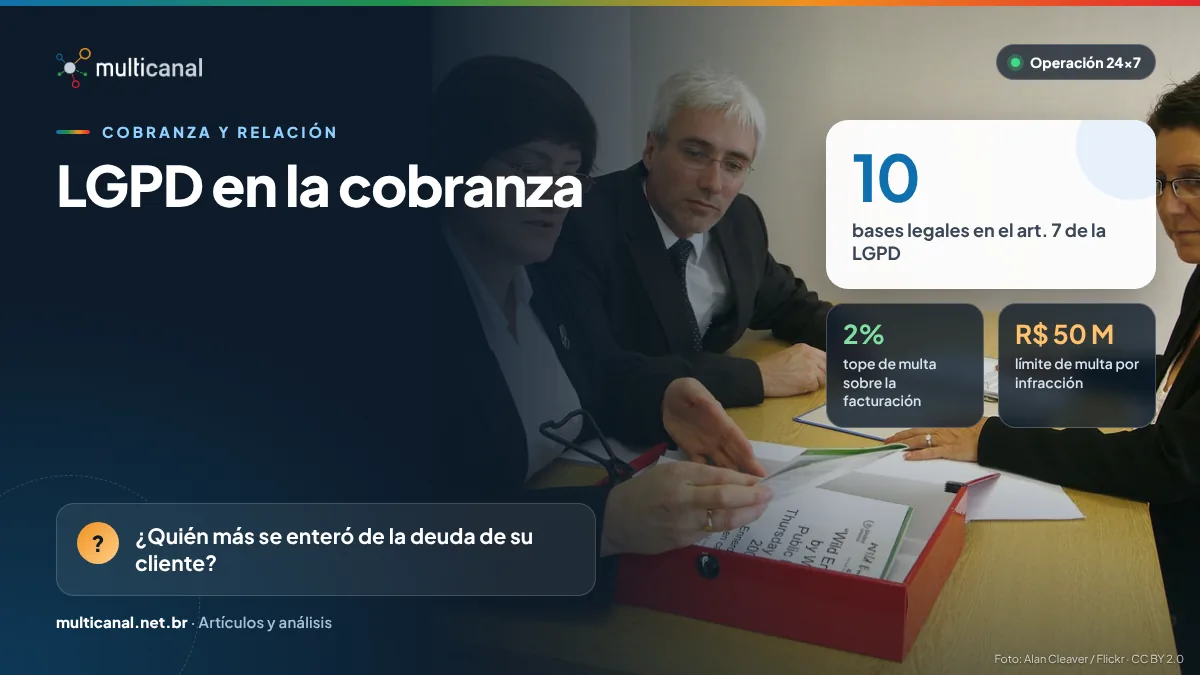
Toda cobranza empieza con datos personales: nombre, CPF (registro fiscal), teléfono, monto adeudado, historial de pagos. La Ley General de Protección de Datos de Brasil (Lei 13.709/2018) no impide la cobranza, pero exige que cada dato tenga finalidad, base legal y límite. En una operación de gran volumen, un error de tratamiento se repite a escala.
Qué bases legales sustentan la cobranza
El art. 7 de la LGPD enumera diez hipótesis que autorizan el tratamiento de datos personales. En la cobranza, las más comunes son:
- ejecución del contrato (inciso V): cobrar lo contratado forma parte de la propia relación con el titular;
- ejercicio regular de derechos en procesos judiciales, administrativos o arbitrales (inciso VI);
- protección del crédito (inciso X), conforme a la legislación pertinente, como la que regula los registros de crédito;
- interés legítimo (inciso IX), que exige una finalidad concreta, el uso solo de los datos estrictamente necesarios y el respeto a las expectativas legítimas del titular (art. 10). La ANPD publicó en 2024 una guía orientativa sobre esta hipótesis, con un modelo de prueba de ponderación.
El consentimiento rara vez es la base adecuada para cobrar: puede revocarse en cualquier momento, y la deuda no deja de existir por eso. Lo esencial es elegir y documentar la base de cada finalidad y mantener un registro de las operaciones de tratamiento (art. 37).
Contacto con terceros: el punto más sensible
Llamar al trabajo, a familiares o a referencias registradas es una de las prácticas de mayor riesgo. Además de la LGPD, que exige compatibilidad con la finalidad informada y transparencia, el Código de Defensa del Consumidor de Brasil (CDC) prohíbe exponer al consumidor al ridículo o a la vergüenza (art. 42) y tipifica como delito el procedimiento que interfiera, injustificadamente, con su trabajo, descanso u ocio (art. 71). Buenas prácticas:
- nunca revelar la existencia ni el monto de la deuda a quien no sea el titular;
- usar contactos de terceros, cuando exista base legal, solo para localizar al titular, sin detalles de la deuda;
- confirmar la identidad antes de hablar de la deuda;
- registrar y respetar las solicitudes de no ser contactado en un número determinado.
Minimización y seguridad en la práctica
El principio de necesidad (art. 6, III) limita el tratamiento al mínimo necesario para la finalidad. En la cobranza, el equipo ve solo los datos que necesita para negociar; las bases antiguas o excesivas se eliminan; los datos enviados a socios siguen contratos e instrucciones claras; las grabaciones y los registros tienen plazos de conservación definidos.
Los incidentes de seguridad que puedan generar riesgo o daño relevante deben comunicarse a la Agencia Nacional de Protección de Datos (ANPD) y a los titulares, en tres días hábiles según el reglamento de la agencia. Las multas pueden llegar al 2% de la facturación en Brasil, con un límite de R$ 50 millones por infracción (art. 52).
El Reglamento General de Protección de Datos europeo (RGPD) prevé seis bases legales; la LGPD prevé diez, entre ellas la protección del crédito, una hipótesis sin equivalente directo en la lista europea.
Referencias y legislación
- Lei 13.709/2018 (LGPD) · arts. 6, 7, 10, 37 y 52 — acceder
- Guía orientativa de la ANPD · hipótesis legales: interés legítimo (2024) — acceder
- Comunicación de incidentes de seguridad (ANPD) · plazos y procedimiento — acceder
- Lei 8.078/1990 (CDC) · arts. 42 y 71, cobranza de deudas — acceder
En la cobranza, privacidad y eficiencia van de la mano: cuanto más precisa y depurada es la base de datos, menos contactos equivocados y menos riesgo. Recomendamos mapear cada flujo de datos de la operación antes de la primera llamada.
— Núcleo de Contenido Multicanal · Multicanal Contact CenterCómo ayuda Multicanal: Multicanal sigue los estándares de ISO/IEC 27001 e ISO/IEC 27701, y nuestro encargado de datos atiende en el correo dpo@multicanal.net.br.
Ver LGPD y privacidadSiga leyendo
Cobranza ética: lo que prohíbe el Código de Defensa del Consumidor en los arts. 42 y 71
Avergonzar, amenazar o exponer al deudor no es solo una mala práctica: puede generar devolución en doble e incluso delito. Vea lo que prohíbe el CDC…
Ley de Sobreendeudamiento de Brasil: qué cambia en la cobranza y la renegociación
La Ley 14.181/2021 creó reglas de crédito responsable, protegió el mínimo existencial y abrió la reestructuración de deudas. Vea el impacto en la cobranza.
Secuencia de cobranza omnicanal: del recordatorio preventivo a la negociación
Cómo armar una secuencia de cobranza que combine SMS, correo, WhatsApp y teléfono en el momento justo, con el mensaje adecuado y dentro de las normas…